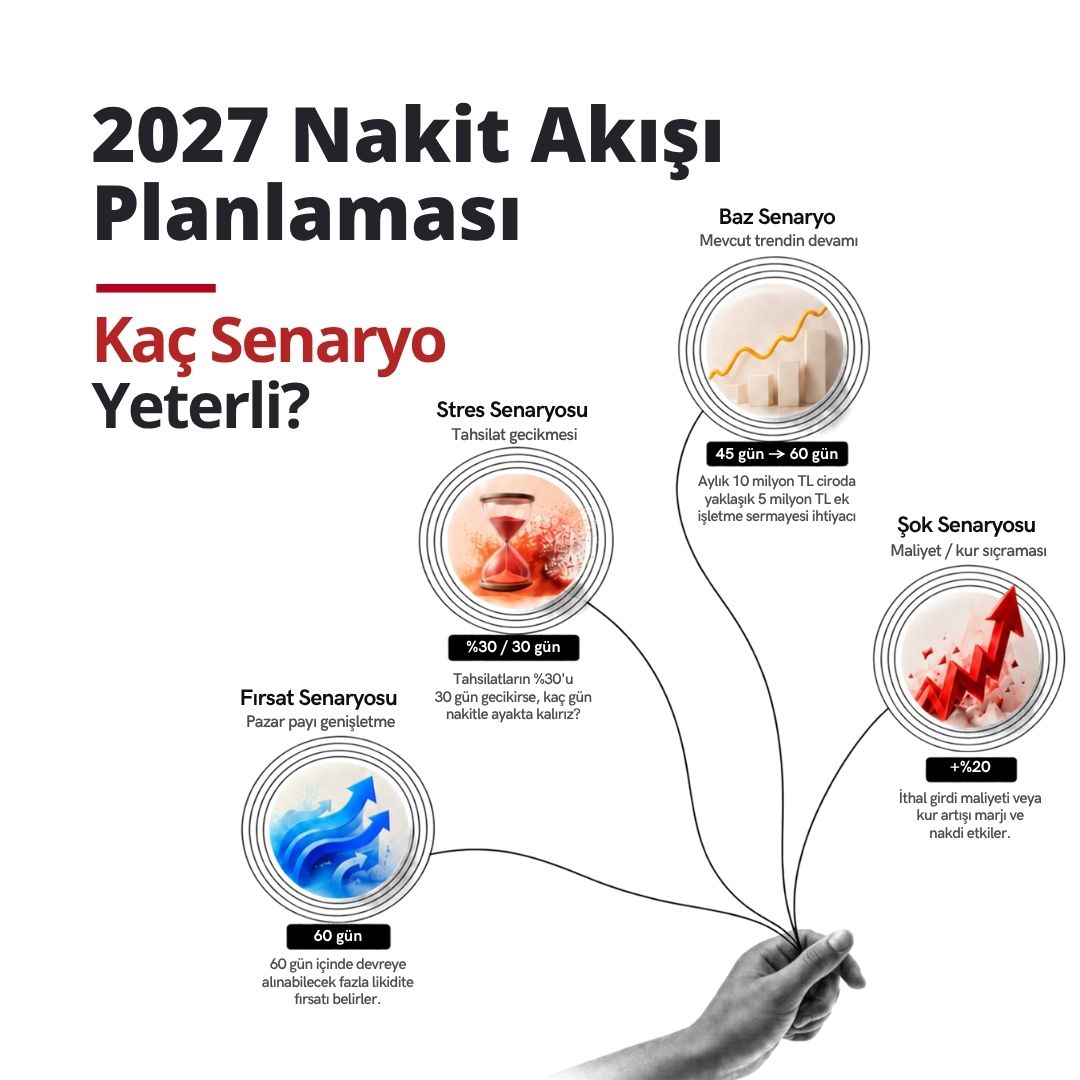
Bir CFO'nun elindeki tek bir Excel projeksiyonu, yılın ortasında genelde işe yaramaz hale gelebiliyor. Nedeninin en önemlisi ise genelde statik bütçenin tek bir gerçekliği varsayması. Oysa 2027'ye girerken önümüzde en az dört farklı gerçeklik var.
Aşağıdaki dört senaryo, masada olması gereken en temel sebepler.
1. Baz Senaryo — Mevcut Trendin Devamı
Bugünkü faiz ve enflasyon patikasının kabaca korunduğu, en yüksek olasılıklı tablo.
Kritik metrik, nakit döngüsü süresi (DSO + DIO − DPO).
Örneğin, tahsilat vadesi ortalama 45 günden 60 güne çıkarsa, aylık 10 milyon TL cirosu olan bir işletme yaklaşık 5 milyon TL'lik ek işletme sermayesi ihtiyacıyla karşılaşır. Bu senaryoda amaç büyümek değil, bu makasın açılmasını erken görüp kapatmak.
2. Stres Senaryosu — Tahsilat Gecikmesi
Müşteri/bayi ödemelerinin toplu halde gecikmesi durumu.
Somut olansa, "Tahsilatların %30'u 30 gün gecikirse, kaç gün nakitle ayakta kalırız?" sorusu ile yüzleşmek. Bu sayıyı bilmeyen bir finans ekibi, kriz anında karar değil panik üretir. Buradaki hazırlık, kredi limitlerini önceden açmak ve tahsilat önceliklendirmesini (hangi müşteri/bayi önce aranacak) şimdiden netleştirmektir.
3. Şok Senaryosu — Maliyet/Kur Sıçraması
Girdi maliyetlerinde veya döviz kurunda ani bir sıçrama (örneğin ithal girdi maliyetinin %20 artması) durumunda marj ve nakit pozisyonunun nasıl etkileneceği. Bu senaryo genelde atlanıyor çünkü "olası değil" deniyor ama son üç yılda tam da bu tür şoklar en çok gerçekleşen senaryo oldu. Fiyatlama gecikmesinin (maliyet artışını fiyata yansıtana kadar geçen süre) nakit üzerindeki etkisini ayrı satırda görmek gerekiyor.
4. Fırsat Senaryosu — Pazar Payı Genişletme
Rakiplerin nakit sıkıntısı yaşadığı dönemlerde güçlü bilançoya sahip şirketler için satın alma veya agresif pazar payı kazanımı penceresi açılır. Burada dikkat edilmesi gereken konu "Elimizde 60 gün içinde devreye alabileceğimiz kaç TL fazla likidite var?" sorusuna verilecek cevap. Bu rakamı bilmeyen bir şirket, fırsat çıktığında hâlâ finansman arayışındayken rakip anlaşmayı kapatmış olur.
Ortak payda: Statik değil, sürekli güncellenen model
Bu dört senaryoyu yıl sonunda bir kez hazırlayıp rafa kaldırmak, hiç hazırlamamaktan çok da farklı sonuç vermiyor. Banka hesap hareketleri ve açık pozisyonların gerçek zamanlı görülebildiği bir yapı kurmak, senaryoları ayda bir değil haftalık güncellemeyi mümkün kılıyor ve asıl fark burada oluşuyor.
Sizin planlamanızda bu dört senaryodan hangisi en çok göz ardı ediliyor?