Bir finans yöneticisi düşünün. Şirketin gelecek yılki büyüme planını değerlendiriyor. Rakamlar umut verici, satış hedefleri iddialı, yönetim yatırım yapmaya istekli. Üstelik yapay zekâdan aldığı analiz de büyümenin mümkün olduğunu söylüyor. Peki bu gerçekten doğru bir kararın işareti mi, yoksa herkesin duymak istediği cevabın daha etkileyici biçimde sunulması mı?
Yapay zekâ; finansal raporları analiz etme, nakit akışı senaryoları oluşturma ve yatırım alternatiflerini karşılaştırma süreçlerini saatlerden saniyelere indirerek finans dünyasında hızla yaygınlaşıyor. Ancak teknoloji ne kadar gelişirse gelişsin, finans yönetiminin merkezinde hâlâ insan kararı bulunuyor. İşte tam bu noktada kritik bir soru ortaya çıkıyor: Yapay zekâ bizi daha doğru kararlar almaya mı yaklaştırıyor, yoksa zaten inanmak istediğimiz fikirleri daha güçlü biçimde savunmamıza mı hizmet ediyor?
Finansal Kararlarımız Gerçekten Ne Kadar Tarafsız?
Bir şirketin yeni bir pazara açılmayı değerlendirdiğini düşünelim. Finans ekibi yatırım maliyetlerini, beklenen gelirleri, nakit akışını ve olası riskleri analiz ediyor. Ancak şirket yöneticilerinin bir kısmı bu yatırıma en başından beri sıcak bakıyor ve başarılı olacağına inanıyor. Bu durumda olumlu büyüme tahminleri daha dikkat çekici gelirken, olası riskleri gösteren veriler geri plana atılabiliyor.
Davranışsal finansta mevcut düşünceleri destekleyen bilgileri önemseyip ters düşen kanıtları göz ardı etme eğilimine doğrulama yanlılığı denir. Finansal kararları etkileyen başka bilişsel eğilimler de vardır:
Aşırı özgüven: Kişinin kendi değerlendirmelerine ve öngörülerine gereğinden fazla güvenmesi.
Çapalama etkisi: İlk karşılaşılan rakamın sonraki analizler üzerinde orantısız biçimde belirleyici olması.
Kayıptan kaçınma: Olası kayıp korkusunun, risklerin ve alternatiflerin dengeli değerlendirilmesini zorlaştırması.
CFA Institute'un davranışsal finans ve yapay zekâ üzerine yayımladığı değerlendirmeler, bu tür bilişsel önyargıların yatırım kararlarını doğrudan etkilediğine dikkat çekiyor. Yapay zekâ teorik olarak bu önyargıları fark etmemize yardımcı olma potansiyeli taşısa da pratikte tam tersi bir etki yaratarak mevcut düşüncelerimizi destekleyen analizler üretmemizi kolaylaştırabiliyor.
Yapay Zekâya Sorduğumuz Soru, Aldığımız Cevabı Belirliyor
Yapay zekâ sistemleri, sorunun ifade ediliş biçiminden ve kendisine sunulan veri çerçevesinden doğrudan etkilenir. Örneğin bir finans direktörünün önümüzdeki yıl satışların %25 artacağını öngördüğünü ve üretim kapasitesini artırmak istediğini varsayalım. Aynı finansal tablolar üzerinden yapay zekâya şu iki farklı sorudan biri yöneltilebilir:
"Şirketimizin son iki yıldaki başarılı büyümesini dikkate alarak yeni yatırımımızın neden mantıklı olduğunu analiz eder misin?"
"Şirketimizin yeni yatırım kararını değerlendirirken hangi finansal riskleri, tahsilat gecikmelerini ve başarısızlık olasılıklarını dikkate almalıyız?"
İlk soru, yatırımın mantıklı olduğu düşüncesini başlangıç varsayımı haline getirir. Sisteme geçmiş dönemin başarılı sonuçları ve olumlu satış hedefleri yüklenip; tahsilat vadelerindeki uzama, stok ihtiyacı veya finansman maliyeti gibi riskler dışarıda bırakıldığında yapay zekâ son derece ikna edici bir büyüme raporu hazırlar. Burada sorun teknolojide değil, analiz sürecinin baştan tek bir sonuca yönlendirilmiş olmasındadır.
Bu durum teorik bir olasılıktan ibaret değil. CFA Institute'un Eylül 2026 tarihli Managing LLM Bias in Investing: From Detection to Mitigation araştırması, dokuz OpenAI modeli ve on farklı yatırım senaryosu üzerinde aynı finansal bilgilerin olumlu veya olumsuz çerçevelerle sunulmasını test etti. Çalışmada, özellikle portföy değer kayıpları ve müşteri elde tutma performansına ilişkin senaryolarda, bilginin sunuluş biçimine göre finansal değerlendirmelerin değiştiği görüldü. Araştırmanın en çarpıcı bulgularından biri şu: Yapay zekâya önyargılardan kaçınması yönünde komut vermek sorunu çözmeye yetmiyor; olumlu ve olumsuz bakış açılarını bilinçli şekilde birlikte sunmak ve insan değerlendirmesini sürece dahil etmek gerekiyor.
Bu nedenle finansal karar süreçlerinde yapay zekâdan tek bir sonuç istemek yerine, varsayımları sınayan üç ayrı senaryo talep edilmelidir:
İyimser senaryo: Satışlar planlandığı gibi artarsa yatırımın nakit akışına etkisi ne olur?
Temel senaryo: Daha ölçülü büyüme koşullarında yatırım finansal olarak sürdürülebilir mi?
Olumsuz senaryo: Tahsilatlar gecikir, maliyetler artar ve satışlar hedefin altında kalırsa şirketin nakit ihtiyacı nasıl değişir?
En Büyük Risklerden Biri: Fazla İkna Edici Olması
Grafikleri düzenli, açıklamaları profesyonel, önerileri net ve saniyeler içinde hazırlanmış bir finansal analiz raporu karşınıza geldiğinde onu ne kadar ayrıntılı kontrol edersiniz? Kullandığı verilerin kaynağına ve varsayımlarına mı bakarsınız, yoksa güven veren bir dille yazıldığı için sonuçlarını kabul etmeye daha mı yatkın olursunuz?
Microsoft Research ve Carnegie Mellon Üniversitesi araştırmacılarının 2025 yılında 319 bilgi çalışanı ve 936 gerçek kullanım örneği üzerinde yaptığı çalışma, yapay zekâya duyulan güven arttıkça çalışanların bildirdiği eleştirel düşünme çabasının azaldığını ortaya koyuyor. Benzer şekilde ABD Ulusal Standartlar ve Teknoloji Enstitüsü (NIST), üretken yapay zekâ risk yönetimi rehberinde otomasyon yanlılığı kavramına dikkat çekiyor. Otomasyon yanlılığı, kişilerin otomatik sistemlerden gelen çıktılara gereğinden fazla güvenmesi anlamına gelir.
Finans dünyasında bir analizin ikna edici görünmesi, doğru olduğu anlamına gelmez. Profesyonel görünen hatalı bir analiz zamanında sorgulanmazsa; yanlış yatırım, ödeme veya nakit yönetimi kararlarına yol açabilir.
Finans Yöneticilerinin Yapay Zekâya Sorması Gereken Beş Soru
CFA Institute'un Temmuz 2026 tarihli Artificial Intelligence and the Future of Finance raporu, finans profesyonellerinin rollerinin bilgiye erişim ve standart analizden; değerlendirme, risk yönetimi ve hesap verebilirliğe doğru evrileceğini vurguluyor. İnsan ve yapay zekânın birlikte çalıştığı bir süreçte kararları daha güvenilir hale getirmek için finans yöneticileri şu beş kontrol sorusunu kullanabilir:
- Bu sonuca hangi verilere dayanarak ulaştın?
Analizde kullanılan verilerin kaynağı, kapsamı ve güncelliği açık olmalı; doğrulanamayan bilgiler kararın temeli kabul edilmemeli. - Hangi varsayımlar sonucu en fazla etkiliyor?
Satış büyümesi, tahsilat vadeleri, maliyetler ve finansman koşulları gibi kritik varsayımlar ayrı ayrı incelenmeli. - Bu analiz neden yanlış olabilir?
Yapay zekâdan kendi değerlendirmesine karşı argümanlar üretmesi istenerek gözden kaçabilecek kör noktalar görünür kılınmalı. - Olumsuz senaryoda ne değişiyor?
Finansal kararlar beklenen koşulların yanı sıra beklenmeyen dalgalanmalar karşısında da test edilmeli. - Bu kararı kim kontrol edecek ve onaylayacak?
Yapay zekâ destekli analizler; yüksek tutarlı yatırımlar, finansman kararları ve önemli ödeme işlemlerinde şirketin yetkilendirme ve insan onayı mekanizmalarının yerine geçmemeli.
Finteo'nun Bakış Açısı: Güvenilir Veri ve İnsan Sorumluluğu
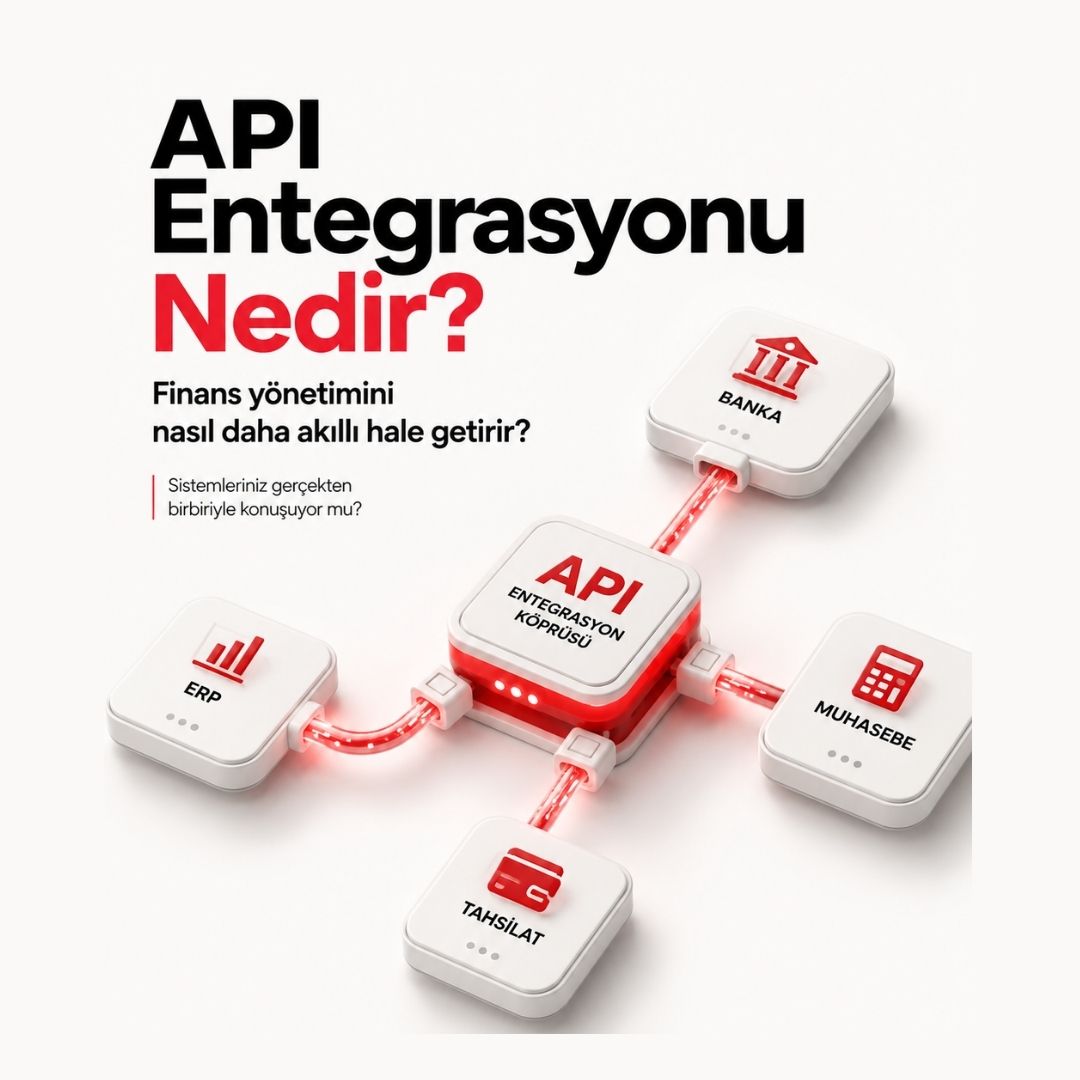
Yapay zekâya doğru soruları sormak kritik bir adımdır; ancak en iyi tasarlanmış sorular bile dayandığı veri kadar güçlüdür. Şirketin banka hareketleri güncel değilse, ERP kayıtları eksikse veya muhasebe verileri farklı sistemlerde tutarsız biçimde tutuluyorsa, yapay zekâdan sağlıklı finansal analizler beklemek imkânsızlaşır. Güncel nakit pozisyonunu ve riskleri doğru değerlendirebilmek için tüm banka hesaplarının, ödeme ve tahsilat hareketlerinin eksiksiz ve birbiriyle tutarlı şekilde akması gerekir.
Finteo olarak, bankacılık sistemleriyle ERP ve muhasebe yazılımları arasında kurduğumuz entegrasyonlarla finans ekiplerine hızlı, düzenli ve güvenilir bir veri altyapısı sağlıyoruz. Ancak finansal dönüşümü daha hızlı veri işlemekten ibaret görmüyoruz. Asıl değer, manuel işlemlerden kurtulan finans ekiplerinin zamanlarını daha derinlikli analizlere ve stratejik kararlara ayırabilmesinde yatıyor.
Geleceğin başarılı finans departmanları; yapay zekâyı kullananların ötesinde, sağlam veri altyapısı üzerinde yapay zekâya doğru soruları sorabilen, aldığı yanıtları doğrulayabilen ve gerektiğinde teknolojiye itiraz edebilen ekipler olacak. Çünkü teknoloji kararlarımızı hızlandırabilir; ama iyi kararlar, düşünmeyi ve sorgulamayı bırakmadığımızda ortaya çıkar.
Kaynaklar
Microsoft Research & Carnegie Mellon University — The Impact of Generative AI on Critical Thinking, CHI 2025.
CFA Institute Research and Policy Center — Managing LLM Bias in Investing: From Detection to Mitigation, Eylül 2026.
NIST — Artificial Intelligence Risk Management Framework: Generative Artificial Intelligence Profile, Temmuz 2024.
CFA Institute — The Good, Bad, and Ugly of Bias in AI, Nisan 2024.
CFA Institute Research and Policy Center — Artificial Intelligence and the Future of Finance: A Framework for Structural Change, Temmuz 2026.
CFA Institute — Explainable AI in Finance: Addressing the Needs of Diverse Stakeholders, Eylül 2025.