Sohbet Robotlarından Otonom İş Ortaklarına: Şirket Yönetiminde Zihinsel Yükü Bitiren Yeni Mimarinin İnşası
Yönetim Masasındaki Görünmez Engel: "Geç Gelen Veri ve Operasyonel Sis"
Şirket içi finansal karar anlarında değişmeyen bir sahne vardır: Yönetim masasından bir soru sorulur, yanıt almak günler sürer. Raporlar gelir, ancak veri dünün verisidir.
Bir kurumun finansal direksiyonunda oturan veya o finansal kararların sorumluluğunu taşıyan her yönetici aynı görünmez baskıyı hisseder: Belirsizlik ve operasyonel sis.
Nakit pozisyonunun gerçekten göründüğü kadar sağlam olup olmadığını sorgulamak, gözden kaçan bir riskin kaygısını taşımak ya da ekiplerin değerli vaktini banka panelleri, ekstreler ve bitmek bilmeyen mutabakat farkları arasında tüketmesini izlemek... Mesele sadece yapay zekâ veya yeni bir yazılım değildir; mesele doğrudan finans operasyonunun üzerindeki bu devasa yük ve zaman kaybıdır.
Yapay zekâ tam da bu noktada kurumsal gündeme girdi. Ancak pek çok şirkette "Yapay zekâ kullanıyoruz" cümlesinin karşılığı hâlâ bir sohbet robotuna komut vermekten (Prompting) ibaret. Bir soru sorduk, bir özet istedik. Oysa bir soruya yanıt almak, yönetim masasındaki o belirsizlik hissini bitirmeye yetmedi.
Prompt, Loop ve AI Ajanı: Aradaki Devasa Uçurum
İş dünyasındaki en büyük yanılsama, bir AI platformuna mesaj atıp cevap almayı "otomasyon" sanmaktır. Kurumsal süreçlerde bir asistanla sohbet etmek ile otonom bir sistem çalıştırmak arasında devasa bir mimari fark vardır.
Finansal kararların merkezinde oturan her yöneticinin şu 3 seviyeyi netleştirmesi gerekir:
- Prompt (Tek Yönlü Mesaj): Siz soru sorarsınız, yapay zekâ o anki verisine bakarak bir cevap üretir ve çekilir. Sürecin direksiyonunda hâlâ insan vardır. Veriyi gidip bankadan veya ERP'den toplayan, kontrol eden, Excel'e yapıştıran ve hatayı arayan hâlâ ekibinizdir. Yük yine masadadır.
- Loop (Döngüsel Kontrol): Yapay zekânın sadece ilk ürettiği yanıtla yetinmeyip, çıktıyı bir denetçi gibi hedeflenen kural veya veriyle karşılaştırmasıdır. Tutarsızlık varsa işlem durmaz; sistem kendi kendini denetleyen bir döngüye (loop) girer, hatayı ayıklar ve doğru sonuca ulaşana kadar adımları tekrarlar.
- AI Ajanı (Agentic AI): Sadece konuşan veya hesaplayan değil, kurumunuz adına eyleme geçen yapıdır. Ajan; banka API'lerine bağlanır, ERP'deki ödeme takvimiyle çekirdek veriyi sorgular, mutabakatsızlığı tespit eder, döngüyü çalıştırır ve yönetimin önüne tek bir net cümle koyar:
"Tüm kayıtlar eşleşti. Yalnızca X tedarikçisinin ödemesinde 3 gün sonra bir nakit sıkışıklığı oluşabilir; önlem almak ister misiniz?"
Yapay zekâya "Bu ayki nakit akışımız nasıl görünüyor?" diye sormak bir Prompt'tur.
Yapay zekânın farklı bankalardaki bakiyeleri, POS tahsilatlarını ve ERP'deki ödeme planını anlık çekerek sapmayı fark etmesi, arka planda mutabakat döngüsünü (Loop) çalıştırması ve yönetimin ekranına "Şu iki ödemede risk var, onaylıyor musunuz?" uyarısıyla gelmesi ise bir AI Ajanı'dır.
Gartner'ın araştırmaları, finans liderlerinin %57’sinin agentic AI çözümlerini gündemine aldığını gösteriyor. Çünkü klasik otomasyon (RPA) sadece önceden çizilmiş dar bir patikada yürür. AI ajanları ise değişken şartlarda problem çözme, karar seçenekleri üretme ve belirlenen kurallar dahilinde inisiyatif alma yeteneği taşır.
Günün Sonunda Masayı İşgal Eden O "Kritik Küçük Adımlar"
Bir finans operasyonunun enerjisini tüketen şey devasa stratejik kararlar değildir. Kurumsal hızı içten içe kemiren şey, her gün tekrarlanan onlarca küçük operasyonel adımdır:
- Banka hareketlerini tek tek kontrol etmek
- Farklı panellerden POS ve tahsilat takibi yapmak
- Müşteri ve tedarikçi mutabakatlarını yürütmek
- Kur, döviz ve nakit pozisyonunu güncellemek
- Tabloları yan yana getirip sapmaları tespit etmek
Bu adımların her biri tek başına basit görünebilir; fakat birleştiğinde finans ekibinin vizyonunu ve karar hızını felç eder.
McKinsey’nin AI dönüşüm analizlerinde de vurguladığı gibi; mesele sadece raporu hızlı almak değil, verinin akışındaki istisnaları insan müdahalesine gerek kalmadan anında görünür kılmaktır. AI ajanları tam bu noktada, “zaman kazanmanın” ötesine geçen ve ekibi angaryadan kurtaran bir çalışma katmanı olarak devreye girer.
AI Ajanlarının Gerçek Sınavı: 4 Temel Finans Alanı
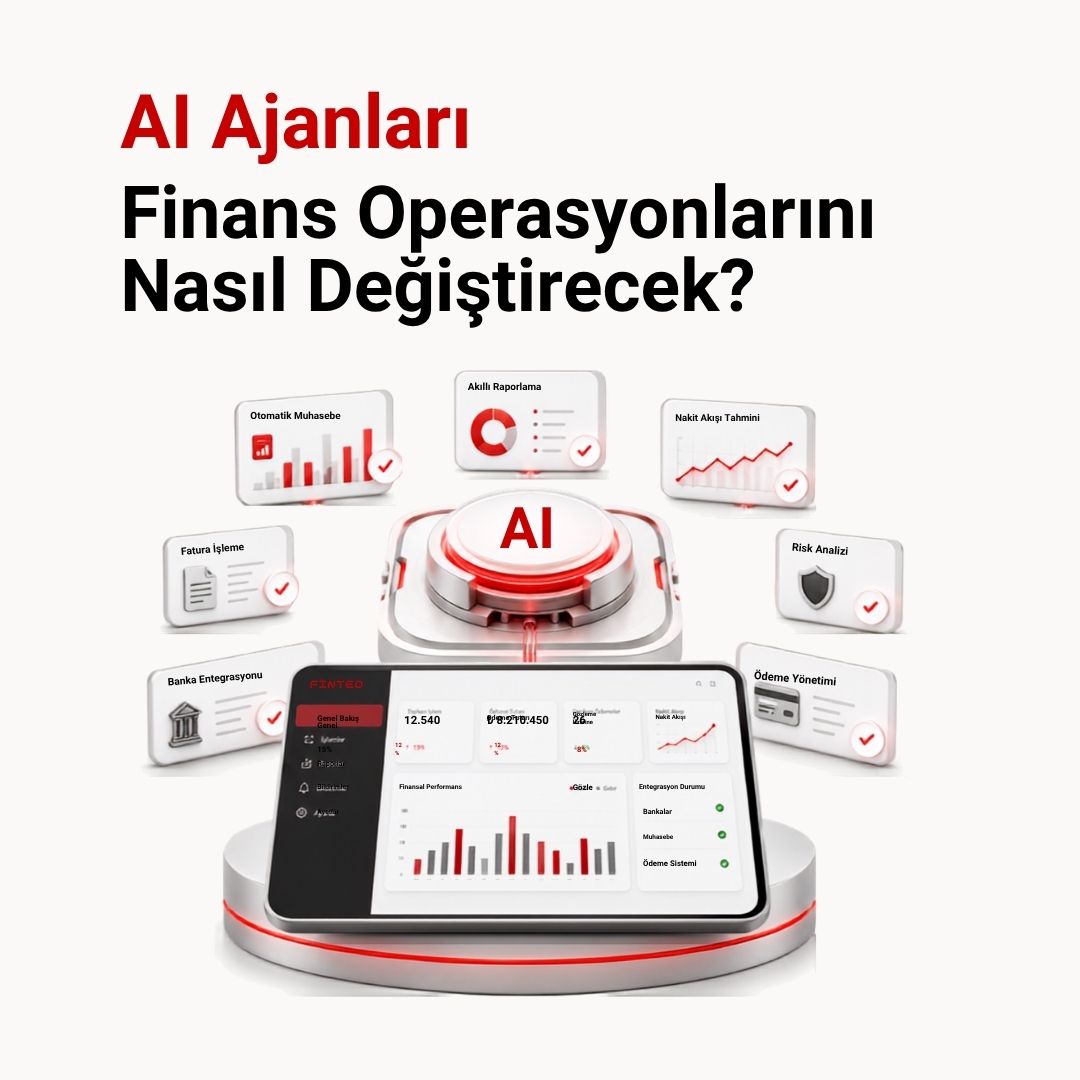
AI ajanları finans dünyasında soyut bir fantezi değil, sınırları çizilmiş 4 ana alanda somut değer üretir:
- Raporlama (Tablo Hazırlamaktan "Raporu Konuşturmaya"): Ajan, farklı sistemlerden gelen ham veriyi toplar, dönemsel sapmaları fark eder ve yönetimin önüne doğrudan analiz notu çıkarır. "Bu ay operasyonel giderler %12 arttı, ana nedeni X tedarikçisine yapılan erken ödemedir" diyebilen berrak bir görünürlük sunar.
- Mutabakat (Dönemsel Kabustan "Kesintisiz Kontrol" Düzenine): Dönem sonlarında operasyonel krizlere sebep olan mutabakat yükü anlık yürütülür. Banka ekstreleri ile muhasebe kayıtları taranır; ajan eşleşen %95'lik kısmı sessizce kapatır, masaya sadece eşleşmeyen %5’lik istisnayı koyar.
- Ödeme ve Risk Kontrolü (Hız ve Güven Dengesi): Ödeme listelerinde sıra dışı bir tutar, değişen bir IBAN veya onay akışında bir atlama varsa ajan uyarı mekanizmasını tetikler. OpenAI'ın agentic workflow standartlarında belirttiği gibi "insan muhakemesi" (Human-in-the-loop) esastır. Ajan riski tespit eder, opsiyon sunar; nihai tetiği daima insan çeker.
- Nakit Tahmini (Dinamik ve Senaryolu Gelecek): Nakit akışı dünün verisiyle yapılmaz. Ajan; tahsilat gecikme ihtimallerini, kur dalgalanmalarını ve dönemsel satış düşüşlerini aynı simülasyona dahil ederek 13 haftalık dinamik yol haritaları çizer.
Büyüleyici Teknoloji, Yalın Gerçek: Dağınık Veriyle Ajan Çalışmaz
İşte zurnanın zırt dediği yer tam da burasıdır: Bir AI ajanını pazardan satın alıp sistemin üzerine öylece koyamazsınız.
Deloitte’un CFO teknoloji öngörülerinde de altı çizildiği üzere; şirketlerin büyük bir kısmı yapay zekâ araçlarıyla temas ediyor ancak çok azı bundan stratejik bir verim alabiliyor. Nedeni çok basit: Veri altyapısının dağınıklığı.
Eğer banka veriniz bir tarafta, ERP'niz başka tarafta, tahsilat ve ödeme sistemleriniz kendi dünyasında takılıyorsa; yani otonom bir aracın gideceği asfalt yoksa, dünyanın en gelişmiş AI ajanını da getirseniz yapacağı tek şey kopuk veriyi daha hızlı okumaya çalışmaktır.
Ajanın kurumunuzun hayatını değiştirebilmesi için arkasında otonom otobanların kurulması şarttır:
- Düzgün akan, tek kanaldan çekilen canlı veri
- Sistemler arası açık API entegrasyonları
- Net tanımlanmış yetki, kural ve onay sınırları
Veri dağınıksa yapay zekâ bir illüzyondan ibarettir. Veri bağlantılı hale getirildiğinde ise yapay zekâ, şirketinizin en büyük rekabet avantajına dönüşür.
Finteo İle Geleceğe Hazırlanmak: Korku Değil, Tam Hakimiyet
Finteo olarak biz bu süreci geçici bir teknoloji rüzgarı değil; şirket yönetiminin ve finans ekiplerinin üzerindeki operasyonel yükü kaldıran stratejik bir dönüşüm ve yeni çalışma standardı olarak okuyoruz.
Çünkü geleceğin finansal gücü, daha fazla dosya açmakta, daha fazla ekran arasında kaybolmakta veya sohbet robotlarıyla zaman kaybetmekte değil. Geleceğin gücü; doğru veriyi, doğru sistem entegrasyonuyla bağlayıp, AI ajanlarının sunduğu o berrak görünürlükle kararlar alabilmektedir.
AI ajanları finansı değiştirecek. Ama bu değişimin başarısını teknolojinin kendisi değil; kurduğunuz veri altyapısının kalitesi ve finansal direksiyondaki tam hakimiyetiniz belirleyecek.
Kaynaklar
Gartner, Agentic AI Will Transform Finance: Here’s What CFOs Should Do Now
McKinsey, How finance teams are putting AI to work today
Deloitte, 2026 CFO Guide to Tech Trends and AI
Deloitte Insights, Finance trends and leadership
OpenAI, A Practical Guide to Building Agents
OpenAI, Solutions for Agentic Workflows
OpenAI Academy, Workspace Agents
Agentic Artificial Intelligence in Finance: A Comprehensive Survey