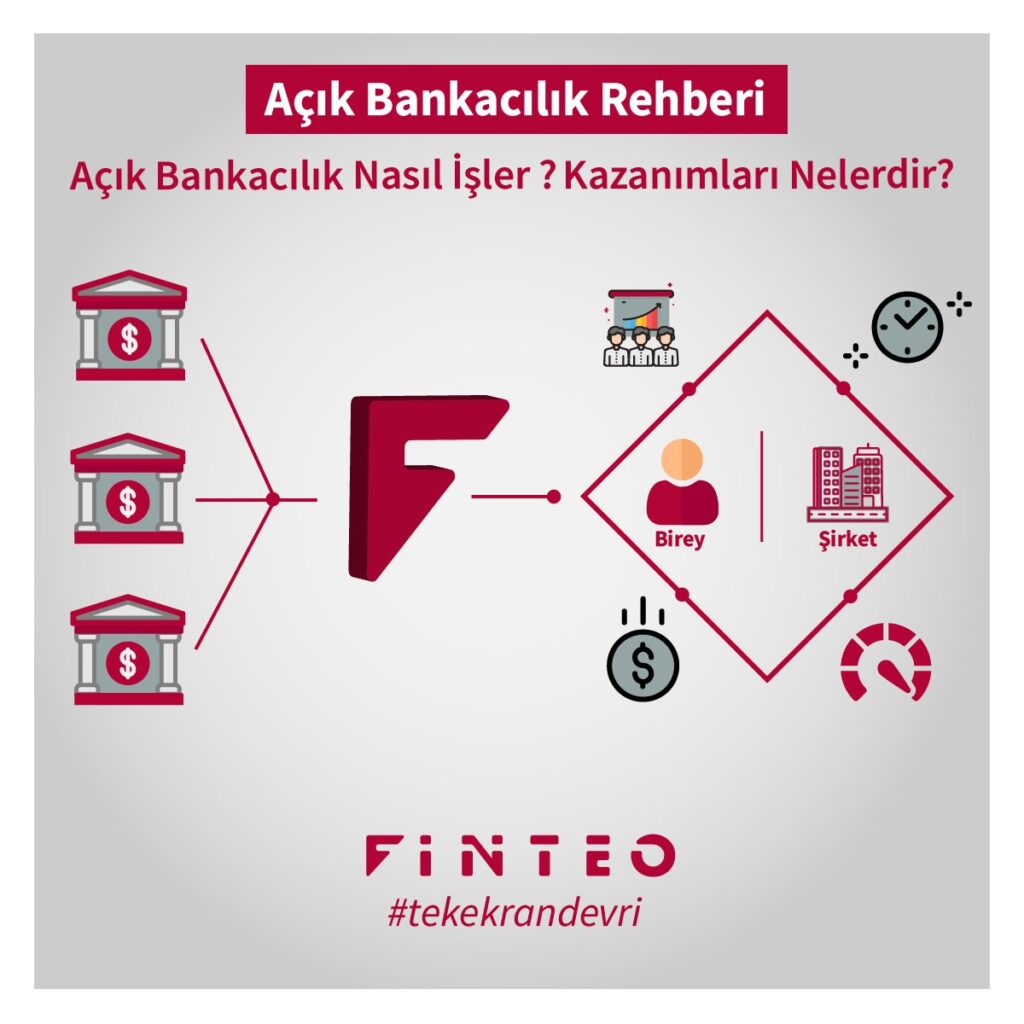
PSD2 ve dünyanın farklı yerlerinde devam eden Açık Bankacılık gelişmeleri artık bu kavramın hızla geliştiğini açıkça göstermektedir. Ödemeler dünyası ile başlayan Açık Bankacılık adımları, artık yeni bir anlam ifade etmeye başlamış durumdadır. Genel olarak Açık Bankacılık sadece bir ilişkiyi değil, yeniden şekillenen bir ekosistemi ifade eder. Geçmişte bankalar ve müşterileri arasındaki statik olan ilişkiler artık dinamik hale dönüşmüştür ve bu dönüşüm sadece iki taraf ve bir üçüncü oyuncunun sahneye dahil olmasını değil, tüm oyuncuların kendi aralarında çoklu ilişkiler kurduğu yeni bir dönemi de ifade etmektedir.
Açık Bankacılık yasal açıdan bankacılık ve finans sektöründeki oyuncuları doğrudan belirli süreçlere mecbur kılarak fintech’leri kendilerine sağlanan imkân ile mutlu edebilir. Ancak e-ticaret başta olmak üzere farklı ekosistemlerin de bankacılık ve finans sektörüne yakınsamasını mümkün kılmaktadır. Bu daha uzun dönemli geçişle birlikte Açık Bankacılık ile hayatımıza girebilecek farklı çözümler şimdiden kendini göstermeye başlamıştır.
Açık Bankacılığın tüm taraflar için ortak fayda yaratması ve kullanım kolaylığı sağlaması, çeşitli sebepler nedeniyle bankacılık sisteminin ulaşamadığı, bu sisteme hiç dahil olmamış nüfusa (dünya üzerinde 2 milyar insan) ulaşmanın etkili bir yolu olabilir. Örnek vermek gerekirse; telefona kontür yüklemek, karta harçlık göndermek, oyunlarda çeşitli haklar satın almak gibi oluşan yüzlerce yeni ihtiyaç için kurulan ve sisteme entegre çözümler üreten fintechler bambaşka bir vizyon ile yeni bir dünyanın kapısını aralamaya başladı.
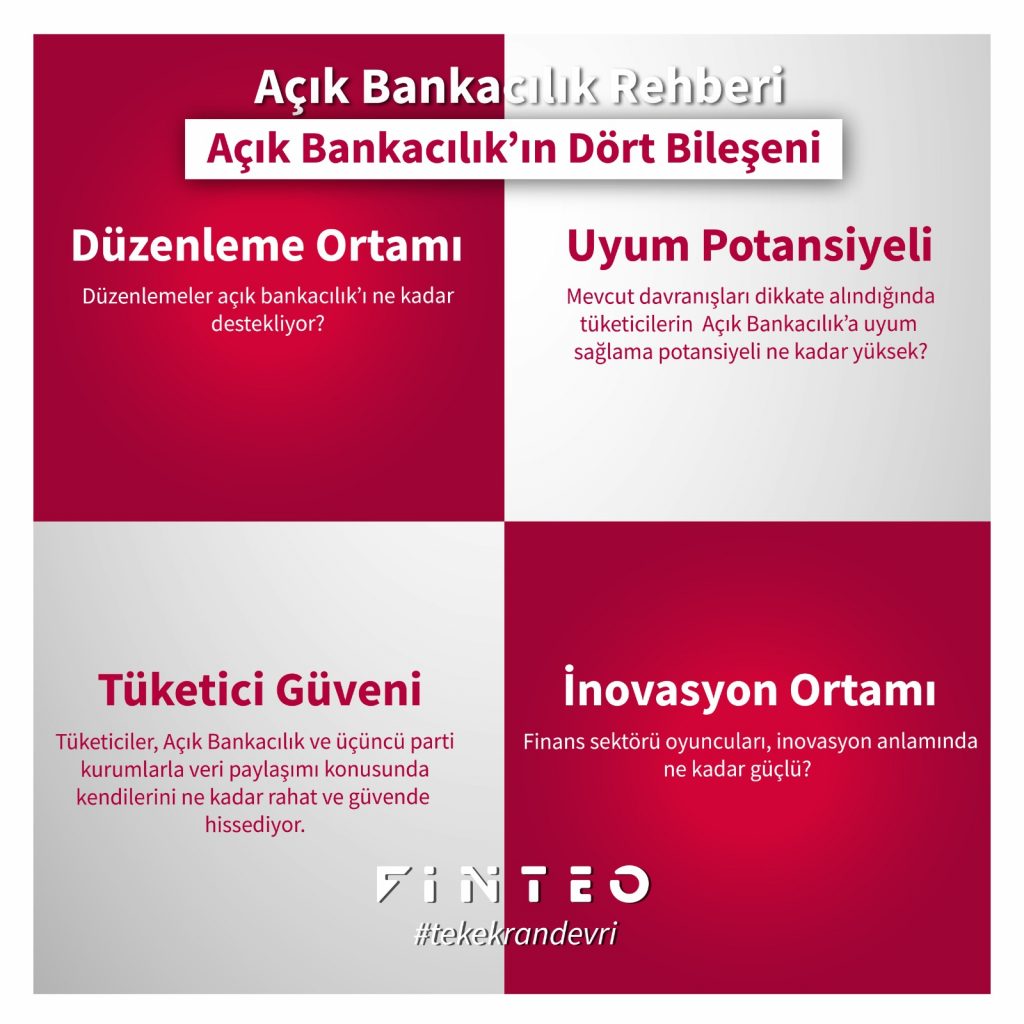
EY (Ernst&Young - dünya çapında yaklaşık olarak 140 ülkede faaliyet gösteren uluslararası bir denetim ve danışmanlık hizmetleri firması) tarafından hazırlanan Açık Bankacılık Fırsat Endeksi isimli çalışmada ele alınan konulardan biri ise tüketici güveni ve düzenlemeler arasındaki ilişkidir. Çalışmada Açık Bankacılık’ın başarılı olması için tüketici güveninin kazanılması gerektiği vurgulanmıştır.