Mali Müşavirler İçin Kodak Anı mı Geliyor?
Bir sektörün geride kalması her zaman işini kötü yaptığı için gerçekleşmez.
Bazen bir sektör, yıllardır çok iyi yaptığı işi yapmaya devam ederken; dünyanın, teknolojinin ve en önemlisi müşterilerinin değiştiğini yeterince erken fark edemez.
Kodak bunun en bilinen ve en çarpıcı örneklerinden biridir. Fotoğrafçılığı yıllarca domine eden bu dev şirket; güçlü bir markaya, devasa bir teknolojik birikime ve milyonlarca müşteriye sahipti. Dijital fotoğraf teknolojisinin gelişiminden de habersiz değildi.
Sorun teknolojiyi görmemesi değildi. Sorun, mevcut iş modelinin gücüne fazla güvenmesiydi.
KODAK Vaka Analizi için tıklayınız!
Bugün benzer bir dönüşüm birçok meslekte aynı sessizlik ve hızla yaşanıyor. Yapay zekâ, otomasyon, API’ler, bulut sistemleri ve veri entegrasyonları yalnızca yeni araçlar ortaya çıkarmakla kalmıyor; insanların hizmetlerden beklentisini de kökten değiştiriyor.
Mali müşavirlik de bu büyük dönüşümün dışında değil. Çünkü önümüzdeki dönemde soru yalnızca "Mali müşavir teknoloji kullanıyor mu?" olmayacak.
Asıl soru şu olacak: "Mali müşavir, teknolojiyi müşterisine daha iyi bir hizmet sunmak için kullanabiliyor mu?"
"Biz Zaten Yıllardır Böyle Yapıyoruz" Cümlesi Artık Risk Taşıyor
Türkiye'de muhasebe süreçleri son yıllarda önemli ölçüde dijitalleşti. E-Fatura, e-Arşiv, e-Defter ve diğer elektronik belge uygulamaları, muhasebenin belge tarafındaki operasyonunu ciddi biçimde değiştirdi. Belgelerin elektronik ortamda oluşturulması, iletilmesi ve saklanması; geçmişte çok daha fazla manuel işlem gerektiren süreçlerin dijital ortama taşınmasını sağladı.
Ancak bir şirketin finansal hayatı yalnızca faturalar ve belgelerden oluşmuyor. Bir şirketin gerçek finansal hareketlerinin en kritik bölümü bankalarda gerçekleşiyor.
- Tahsilatlar ve tedarikçi ödemeleri
- Kredi kullanımları ve geri ödemeleri
- Kredi kartı ödemeleri ve POS hareketleri
- Banka masrafları, vergiler ve personel ödemeleri
- Hesaplar arası transferler...
Bunların tamamı şirketin canlı finansal fotoğrafının parçaları. Ve birçok işletmede bu verilerin muhasebe sistemlerine ulaşma, kontrol edilme ve işlenme biçimi hâlâ ciddi ölçüde manuel operasyon içeriyor.
Farklı bankaların ekranlarından veri toplamak, ekstreleri indirmek, dosyaları aktarmak, hareketleri sınıflandırmak, eksik kayıtları tamamlamak ve banka ile muhasebe kayıtlarını karşılaştırmak... Tek tek bakıldığında küçük görünen bu işlemler, çok sayıda müşterisi bulunan mali müşavirlik ofislerinde ciddi bir operasyon yüküne dönüşebiliyor.
Mali müşavirlerin problemi artık sadece veriye ulaşmak değil; verinin peşinden koşmak.
Muhasebe Kaydı Geç Yapıldığında Sadece Zaman Kaybedilmiyor.
Buradaki asıl konu sadece bir personel tasarrufu meselesi değildir. Bir banka hareketinin geç işlenmesi veya yanlış sınıflandırılması, şirketin finansal görünümünü baştan aşağı etkileyebilir.
Örneğin bir tahsilatın, tedarikçi ödemesinin, kredi hareketinin veya banka masrafının doğru şekilde muhasebeleştirilmemesi; ilgili hesapların bakiyelerini ve dolayısıyla tüm finansal raporları etkiler. Bir kayıt hatası yalnızca teknik bir muhasebe hatası değildir.
Çünkü şirket yönetimi çoğu zaman bilanço, gelir tablosu, mizan ve nakit verilerine bakarak hayati kararlar alır. Bir yönetici masaya oturduğunda şu soruların net cevabını arar:
- Ne kadar satış yaptık?
- Hangi ürün veya hizmet grubundan para kazanıyoruz?
- Brüt kârımız ne durumda?
- Faaliyet giderlerimiz ne kadar arttı?
- Finansman giderleri kârlılığımızı ne kadar etkiliyor?
- Bankalardaki toplam nakdimiz ne kadar?
- Önümüzdeki haftalarda ne kadar ödeme yapacağız?
- Beklenen tahsilatlarımız ne kadar?
- Gerçekten para kazanıyor muyuz?
Bu soruların cevapları tamamen doğru ve güncel veriye dayanmak zorunda. Çünkü yanlış sınıflandırılan bir gelir veya gider, şirketin kârlılığını olduğundan tamamen farklı gösterebilir. Şirket gerçekten zarar etmiyor olabilir; ama yanlış kayıtlar nedeniyle zarar ediyor gibi görünebilir. Tam tersi de mümkündür.
Yanlış veri, yanlış finansal tabloyu; yanlış finansal tablo ise yanlış yönetim kararını doğurur.
Vergi Takvimi ile Yönetimin Bilgi İhtiyacı Aynı Değil
Mali müşavirlikte gözden kaçırılmaması gereken çok önemli bir ayrım var: Muhasebe ve e-defter süreçleri belirli yasal takvimler ve yükümlülükler çerçevesinde yürütülür. Ancak şirket yönetiminin bilgi ihtiyacı bu yasal takvimle aynı hizada ilerlemez.
Yönetici üç ay sonra ne olduğunu öğrenmek istemez; bugün ne olduğunu bilmek ister.
Bugün bankada ne kadar para var? Bugün ne kadar borç var? Önümüzdeki hafta ne kadar ödeme çıkacak? Ne kadar tahsilat bekleniyor? Kredi geri ödemeleri ne durumda? Kredi kartı borçları ne kadar? Nakit açığı oluşacak mı?
İşte tam bu noktada devasa bir fark ortaya çıkıyor: Yasal ve muhasebesel kayıt takvimi ile yönetimin anlık finansal bilgi ihtiyacı aynı şey değildir.
Banka hareketleri muhasebe sistemine geç yansıdığında, hazırlanan mizan muhasebe kurallarına tam uysa bile şirketin o anki finansal durumunun tamamını yansıtmayabilir. Özellikle banka hesapları, krediler, kredi kartları, POS hareketleri ve diğer finansal işlemler güncel olarak sisteme yansımadığında, yönetimin elindeki finansal fotoğraf ile bankalardaki gerçek durum arasında zaman farkı oluşur.
Bu, mali müşavirin işini yanlış yaptığı anlamına gelmez. Sorun, finansal verinin sisteme ulaşma ve işlenme biçiminin, yönetimin bilgi ihtiyacının gerisinde kalabilmesidir.
Banka Verisi Muhasebenin Dışında Bırakılamaz
Bir şirketin finansal sistemini düşündüğümüzde fatura verisi kadar banka verisi de hayatidir. Çünkü gerçek para hareketleri bankalarda gerçekleşir.
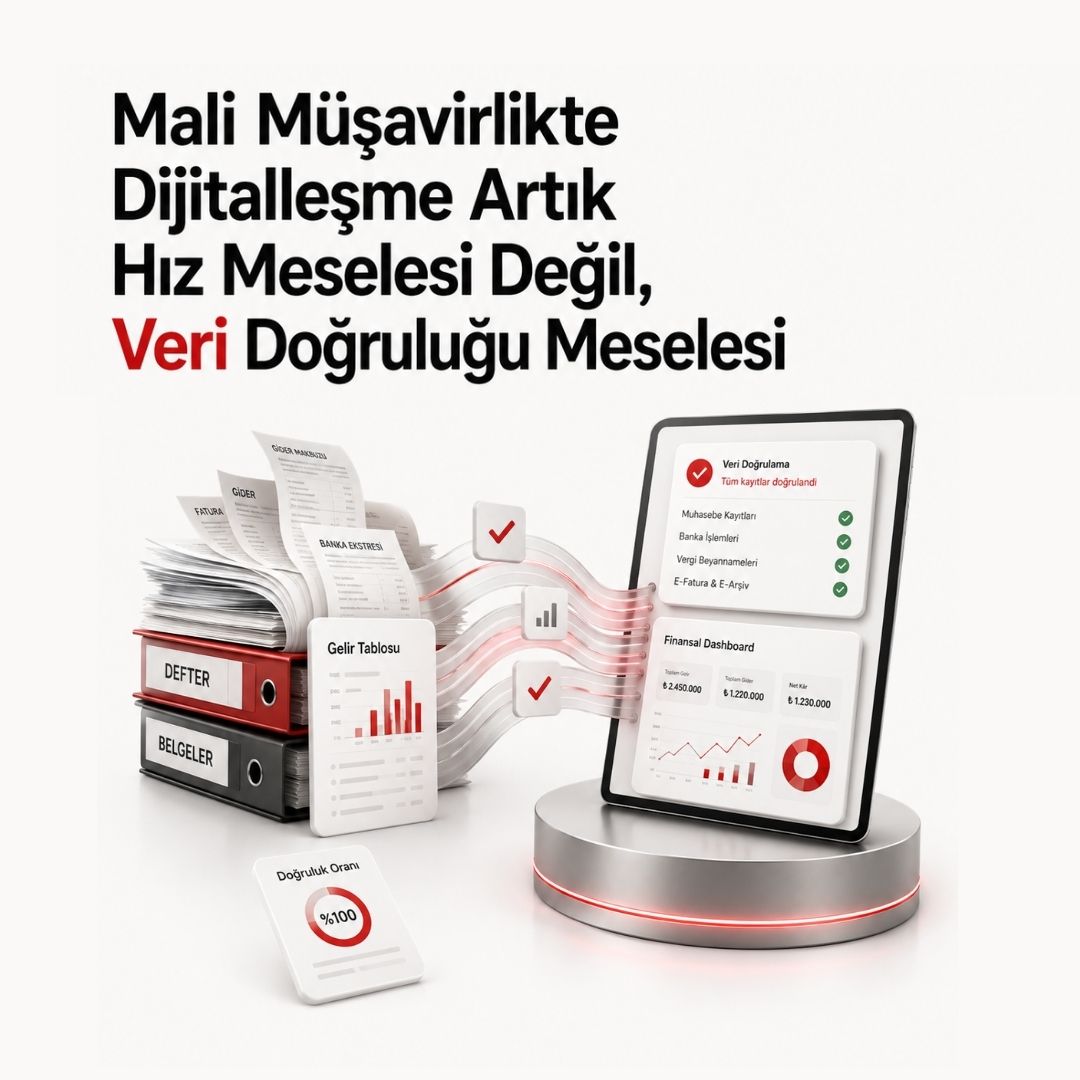
Bir şirketin finansal resmi; Fatura + Banka + POS + Kredi + Kredi Kartı + Tahsilat + Ödeme verilerinin birlikte değerlendirilmesiyle anlam kazanır. Birden fazla bankayla çalışan şirketlerde bu veri kartopu gibi büyür. Birden fazla şirket, onlarca banka hesabı ve yüksek işlem hacmi söz konusu olduğunda, banka hareketlerini tek tek kontrol ederek muhasebe sistemine aktarmak sürdürülebilir bir operasyon olmaktan çıkar.
Buradaki hedef yalnızca daha az insanla daha fazla iş yapmak değildir. Asıl hedef:
- Verinin standartlaşması,
- Banka hareketlerinin düzenli ve anlık alınması,
- Eksik kayıtların daha kolay fark edilmesi,
- Mükerrer kayıt riskinin ortadan kaldırılması,
- Banka ve muhasebe kayıtlarının hızla karşılaştırılması,
- Finansal tabloların daha güncel ve güvenilir hale gelmesidir.
Çünkü muhasebenin sonunda üretilen şey yalnızca bir kayıt değildir; muhasebe, şirket yönetiminin geleceği şekillendirirken güvendiği veriyi üretir.
Mali Müşavir İçin Asıl Acı: Veriye Harcanan Zaman
Bir mali müşavirin değerini yalnızca kaç müşteriye hizmet verdiği veya kaç beyannamenin zamanında yetiştirildiği üzerinden ölçmek artık yeterli değil.
Bir mali müşavir gününün önemli bölümünü; banka ekstrelerini kontrol ederek, eksik belgeleri takip ederek, müşteriden veri bekleyerek, hareketleri sınıflandırarak, mutabakat farklarını araştırarak ve farklı sistemlerde aynı bilgiyi tekrar kontrol ederek geçiriyorsa, mesleki deneyimini ve aklını kullanabileceği zaman daralıyor demektir.
Daha önemlisi, bu operasyonların büyük bölümü tekrarlanabilir ve otomasyona son derece uygun işlerdir. Teknoloji bu nedenle mali müşavirin rakibi değil; onun kapasitesini ve değerini katlayan en büyük müttefikidir.
Peki Şirket Tarafında Sorun Ne?
Mali müşavirlikte dijitalleşmeyi yalnızca mali müşavir açısından değerlendirmek de eksik olur. Çünkü şirket tarafında da çözülmesi gereken derin bir soru var:
"Muhasebem tutuluyor ama şirketimin finansal durumunu gerçekten biliyor muyum?"
Şirketin muhasebesi içeride tutulabilir, dışarıdan bir mali müşavirle yürütülebilir veya karma bir yapı kurulabilir. Ancak hangi model kullanılırsa kullanılsın şirket yöneticisinin beklentisi giderek aynı noktaya geliyor: Finansal veriye zamanında ve net bir şekilde ulaşmak.
Yönetici artık "Geçen ay ne olmuş?" sorusunun yanında; "Bugün ne durumdayız?" ve "Önümüzdeki ay ne olacak?" sorularının da cevabını anlık olarak görmek istiyor.
Bu nedenle geleceğin muhasebe ve mali müşavirlik hizmetinde yalnızca geçmiş işlemlerin doğru kaydedilmesi değil, finansal verinin zamanında ve anlamlı şekilde kullanılabilmesi ana kriter haline gelecek.
Yapay Zekâ Mali Müşavirliği Nasıl Değiştirecek?
Önümüzdeki 5-10 yılda mali müşavirlikte yaşanacak dönüşümün yalnızca banka entegrasyonları veya muhasebe otomasyonu ile sınırlı kalması beklenmiyor. Yapay zekâ, muhasebe süreçlerinde çok daha aktif rol oynayacak.
Today insan eliyle yürütülen süreçler adım adım ilerliyor: Veriyi topla → Sınıflandır → Eşleştir → Kontrol et → Eksikliği bul. Gelecekte bu operasyonel halkanın tamamı yapay zekâ ve otomasyon tarafından arka planda pürüzsüzce yürütülecek.
Sistem akıllı uyarılarla mali müşavire rehberlik edecek:
- "Bu banka hareketinin daha önceki işlemlerle eşleşme ihtimali %98."
- "Bu işlem için kullanılan hesap son üç aydaki benzer hareketlerden farklılık gösteriyor."
- "Banka bakiyesi ile muhasebe kaydı arasında fark oluştu, kontrol etmek ister misiniz?"
- "Bu gider kaleminde önceki döneme göre olağandışı bir artış var."
Burada amaç mali müşavirin yerine yapay zekâyı koymak kesinlikle değildir. Tam tersine, mali müşavirin angarya işlerden sıyrılarak analiz, strateji ve yorumlama alanına geçmesini sağlamaktır.
Çünkü yazılım kayıt yapabilir, yapay zekâ sınıflandırabilir, sistem mutabakatı tamamlayabilir. Ancak şirket sahibinin karşısına oturup "Burada ne oluyor?" ve "Bundan sonra ne yapmalıyız?" sorularını insan ve iş tecrübesiyle cevaplamak, hâlâ yüksek mesleki bilgi ve yorumlama gücü gerektirir.
Geleceğin Mali Müşaviri: Daha Az Kayıt, Daha Fazla Yorum
Önümüzdeki dönemde meslekteki en radikal kabuk değişimi burada yaşanacak.
- Dünün ve Bugünün Yaklaşımı: Veriyi topla
- Geleceğin Yaklaşımı: Veri zaten anlık akıyor
Böylece mali müşavir şirket sahibine şu kritik soruların yanıtlarını masaya koyabilecek:
- "Bu gider kalemi neden yükseldi?"
- "Faaliyet kârlılığındaki değişim nereden kaynaklanıyor?"
- "Finansman maliyetimiz kârımızı ne kadar etkiliyor?"
- "Nakit akışımızda önümüzdeki dönemde bir risk var mı?"
Bu, mali müşavirlik mesleğinin ortadan kalkması değil; tam aksine mesleğin değerinin çok daha prestijli bir konuma taşınmasıdır.
Yeni Nesil Girişimciler Mali Müşavirden Ne Bekleyecek?
Bugün teknoloji kullanımı bir mali müşavir için rakiplerinden sıyrılma sebebi (farklılaştırıcı) olabilir. Ancak çok yakın gelecekte, özellikle yeni nesil girişimciler ve dijital iş modelleriyle büyüyen şirketler için bu durum bir ayrıcalık olmaktan çıkıp beklenen temel hizmet standardına dönüşecek.
Yeni nesil girişimci profili net:
- Aynı belgeyi defalarca göndermek istemiyor,
- Basit bir bilgiye ulaşmak için günlerce beklemek istemiyor,
- Karmaşık Excel dosyaları arasında kaybolmak istemiyor,
- Finansal verisini farklı sistemlerden manuel birleştirmekle uğraşmak istemiyor,
- Mobil, çevrim içi ve anlık çalışmaya alışkın,
- Kullandığı tüm sistemlerin birbiriyle entegre konuşmasını bekliyor.
Dolayısıyla mali müşavir seçiminde de yalnızca fiyat veya geleneksel yakınlık değil; teknoloji adaptasyonu, veri erişim hızı, entegrasyon kabiliyeti ve sunulan finansal görünürlük belirleyici olacak. Yakında "Teknoloji kullanıyor musunuz?" sorusu sorulmayacak bile; çünkü teknolojiyi işin merkezine koymamak oyunun dışında kalmak anlamına gelecek.
Teknolojiyi Kullanmamanın da Bir Maliyeti Var
Uzun yıllar boyunca teknoloji yatırımları değerlendirilirken tek bir soru soruldu: "Bu sistem bize ne kadara mal olacak?"
Bugün ise madalyonun diğer yüzünü çevirip şu soruyu sorma zamanı: "Bu sistemi kullanmamak bize her gün ne kadara mal oluyor?"
- Her gün tekrarlanan manuel operasyonlar,
- Müşterilerden günlerce beklenen belgeler,
- Tek tek kontrol edilen banka ekstreleri,
- Yıl sonu bitmek bilmeyen mutabakat problemleri,
- Eksik veya hatalı kayıtları düzeltme mesaileri,
- Geç hazırlanan ve güncelliğini yitiren raporlar,
- Şirket yöneticisinin finansal bilgiye geç ulaşması...
Ve en tehlikelisi: Eksik veya güncel olmayan veriye dayanarak alınan yanlış kararlar.
Bunların tamamının çok ağır bir maliyeti var. Ve bu maliyet sadece harcanan zaman değil; doğrudan karar kalitesidir.
Mali Müşavirlikte Yeni Rekabet Alanı ve Finteo
Önümüzdeki dönemde mali müşavirlik sektöründe farkı artık sadece fiyat rekabeti yaratmayacak. Teknolojiyi kullanma kapasitesi, veriye erişim hızı, entegrasyon kabiliyeti, raporlama kalitesi ve müşteriye sunulan finansal danışmanlığın derinliği belirleyici olacak.
Bir tarafta banka hareketlerini tek tek kontrol eden, verileri farklı kaynaklardan bir araya getirmeye çalışan ve zamanının çoğunu operasyonla tüketen ofisler kalacak.
Diğer tarafta ise veriyi anlık ve otomatik toplayan, akıllı kontrol mekanizmaları kuran, yapay zekâdan yararlanan ve zamanını tamamen müşterisinin finansal geleceğini planlamaya ayıran yeni nesil mali müşavirler yer alacak.
Bu dönüşümün tam merkezinde ise finansal verinin, özellikle de bankacılık verisinin finansal sistemlere doğru, kesintisiz ve zamanında aktarılması yatıyor.
Finteo, işte bu büyük dönüşümün veri köprüsünü kuruyor. Farklı bankalardaki tüm hesap hareketlerini, POS verilerini ve kredi süreçlerini tek bir platformda toplayarak, finansal verinizin şirketinizin mevcut ERP, muhasebe ve finans yazılımlarıyla tam entegre çalışmasını sağlıyor.
Çünkü finansal verinin gerçek değerini belirleyen şey sadece ona sahip olmak değil; onu doğru zamanda, doğru yapıda ve doğru kararları almak için kullanabilmektir.
Finteo ile banka verilerinizi daha görünür, bağlantılı ve yönetilebilir bir finansal yapıya taşıyın; kaydı yapan taraftan, veriyi yöneten tarafa geçin.